Mostra sommario Nascondi sommario
Con il rafforzarsi di un potente El Niño nel Pacifico, alcune banche hanno iniziato a rivedere i prestiti concessi nelle aree più esposte a siccità e inondazioni. L’allarme non riguarda solo i conti degli agricoltori, ma può propagarsi lungo filiere e mercati. I grandi istituti stanno quindi ripensando condizioni, clausole e sistemi di monitoraggio per limitare perdite e shock futuri. La mossa segna un approccio più proattivo del settore finanziario davanti a eventi climatici estremi.
Rinegoziazioni e misure concrete sui mutui nelle zone a rischio
Più banche stanno chiedendo ai loro uffici locali di valutare la vulnerabilità dei portafogli di credito. Tra le opzioni sul tavolo ci sono la sospensione temporanea delle rate e la rinegoziazione dei termini per i clienti più colpiti.
60.000 anni fa in Sudafrica: scoperta svela indizio sorprendente sui primi umani
Forum Orienta Lecce: due giorni per decidere se partire, restare o tornare
Queste azioni mirano a ridurre l’impatto immediato sui bilanci e a sostenere famiglie e imprese durante la crisi climatica. Rinegoziazione dei debiti e moratorie possono evitare insolvenze che altrimenti peggiorerebbero la qualità del credito.
Chi è più esposto: agricoltura, pesca e territori fragili
L’attenzione è rivolta soprattutto a chi lavora la terra e al settore ittico, dove gli eventi meteorologici alterano raccolti e stagionalità. In alcuni paesi latinoamericani una quota rilevante dei prestiti bancari è legata a queste attività.
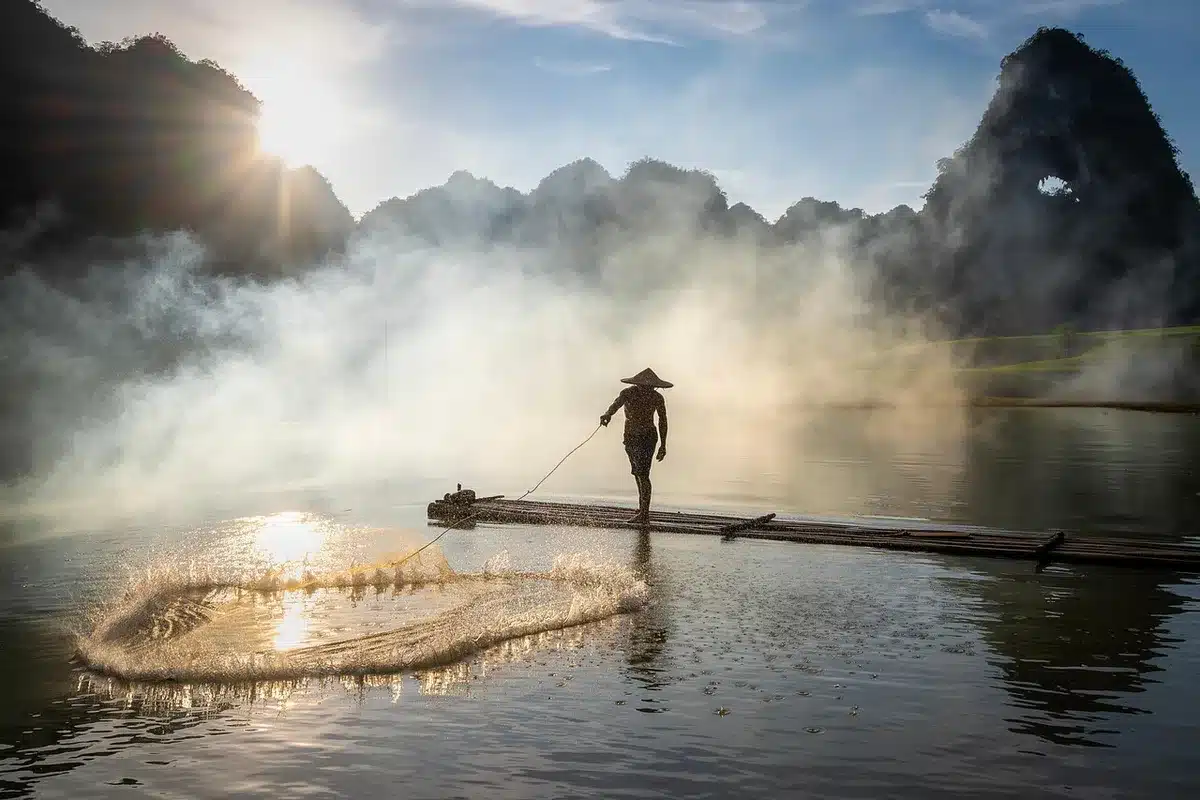
Le istituzioni finanziarie valutano misure specifiche. Tra gli interventi adottati o considerati figurano:
- Sospensione temporanea delle rate per i produttori colpiti.
- Rinegoziazione dei piani di rimborso.
- Clausole contrattuali che attivano aiuti automatici in caso di eventi climatici estremi.
Esempi di banche e obblighi di trasparenza
Alcuni grandi gruppi hanno iniziato revisioni e test interni dei portafogli agricoli. BBVA, con esposizioni in America Latina, e istituti come CaixaBank e Santander sono tra i più attenti alle potenziali perdite.
In paesi come il Perù, gruppi finanziari locali hanno già introdotto clausole per la pesca e l’agricoltura. Inoltre, le normative europee sulla trasparenza costringono le banche a rendere pubblici questi rischi.
Monitoraggio climatico e modelli previsionali per limitare i danni
Per ridurre l’incertezza gli istituti combinano dati storici e scenari climatici aggiornati. Alcune banche intendono confrontare gli eventi più intensi con una base neutra per stimare possibili perdite future.
La creazione di sistemi di allerta mensili basati su modelli stagionali è considerata una priorità. Questo approccio promette di offrire avvisi anticipati ai clienti e strumenti per prepararsi, migliorando la resilienza finanziaria.
Le banche sottolineano che si tratta di tentativi innovativi per il settore. Se efficaci, potrebbero diventare prassi comuni per gestire rischi legati al clima estremamente variabile.
Impatto a catena: forniture, inflazione e mercati finanziari
L’effetto di El Niño non si limita ai campi: può interrompere le catene di fornitura, rallentare il trasporto marittimo e mettere sotto pressione la logistica. Questi problemi operativi si traducono rapidamente in rincari sui prezzi.
Analisti avvertono che il fenomeno può alimentare l’inflazione e amplificare i deficit commerciali di nazioni dipendenti dalle esportazioni agricole. Per gli investitori la capacità di diversificare resta limitata quando gli shock climatici sono diffusi.